Vous venez d’immatriculer votre activité et souhaitez ouvrir rapidement un compte bancaire professionnel pour démarrer vos encaissements. La bonne nouvelle, c’est que la procédure peut être très rapide, parfois entièrement en ligne. La condition : présenter un dossier de justificatifs complet et adapté à votre statut juridique.
Car une pièce manquante ou inadaptée suffit à retarder l’ouverture, voire à provoquer un refus temporaire. Les documents exigés diffèrent sensiblement entre un dirigeant de SAS, un indépendant en entreprise individuelle et un micro-entrepreneur. Cet article détaille, statut par statut, les justificatifs à préparer pour éviter les allers-retours et accélérer l’ouverture.
Réponse directe : Pour ouvrir un compte bancaire professionnel, il faut au minimum une pièce d’identité en cours de validité, un justificatif de domicile récent et un justificatif d’existence de l’activité (avis de situation SIREN, extrait Kbis, statuts). Les pièces complémentaires dépendent ensuite du statut juridique : sociétés, indépendants en nom propre ou micro-entrepreneurs n’ont pas les mêmes obligations.
- Pourquoi un compte bancaire professionnel nécessite des justificatifs précis ?
- Les documents indispensables quel que soit votre statut
- Quels justificatifs spécifiques pour les dirigeants d’entreprise ?
- Quels documents pour les indépendants et auto-entrepreneurs ?
- Questions fréquentes sur les pièces justificatives du compte pro
Pourquoi un compte bancaire professionnel nécessite des justificatifs précis ?
Lorsqu’une banque ouvre un compte, elle doit vérifier précisément l’identité du titulaire et la réalité de l’activité qu’il exerce. Cette obligation découle de la réglementation française et européenne en matière de lutte contre le blanchiment de capitaux et le financement du terrorisme (LCB-FT), supervisée notamment par l’Autorité de contrôle prudentiel et de résolution. Ce cadre explique pourquoi l’établissement vous demande plusieurs pièces, parfois récentes, avant d’activer votre compte.
Il faut également distinguer deux notions souvent confondues. Le compte bancaire professionnel est un produit commercialisé par les banques, avec des services spécifiques (encaissements, moyens de paiement professionnels, conseiller dédié) et une tarification propre. Le compte dédié à l’activité, lui, désigne simplement un compte séparé de votre compte personnel, qui peut, dans certains cas, être un compte courant classique.
Les justificatifs nécessaires à l’ouverture d’un compte professionnel varient selon le statut juridique de l’activité. Une société commerciale, un entrepreneur individuel et une association ne sont pas soumis aux mêmes exigences documentaires. Préparer les pièces adaptées dès le départ permet d’éviter les demandes complémentaires de la banque et de limiter les délais de traitement. Pour comparer les procédures et les services bancaires destinés aux professionnels, retrouvez les informations relatives à l’ouverture d’un compte auprès de la Banque Populaire en consultant les détails ici.
Compte pro et compte dédié : en micro-entreprise, l’ouverture d’un compte dédié peut suffire à répondre aux obligations légales ; souscrire un compte professionnel reste un choix de confort et de services.
Les documents indispensables quel que soit votre statut
Avant même d’examiner les spécificités liées à votre forme juridique, préparez une base commune de justificatifs. Ces pièces sont demandées quasi systématiquement, en agence comme pour une ouverture en ligne, et constituent le socle de votre dossier.
Pour une ouverture à distance, prévoyez des versions numériques nettes (scan ou photo lisible, format PDF ou image). Pour un rendez-vous en agence, apportez les originaux ainsi qu’une copie lorsque la banque souhaite conserver un exemplaire au dossier.
Les pièces de base à préparer dans tous les cas
- Pièce d’identité en cours de validité du dirigeant ou du titulaire (carte nationale d’identité, passeport, titre de séjour).
- Justificatif de domicile récent au nom du titulaire (facture d’énergie, quittance de loyer, avis d’imposition).
- Justificatif d’existence de l’activité : avis de situation au répertoire SIRENE ou numéro SIREN attribué par l’INSEE.
- Statuts de la structure ou extrait d’immatriculation, selon la forme juridique.
- Spécimen de signature du titulaire du compte.
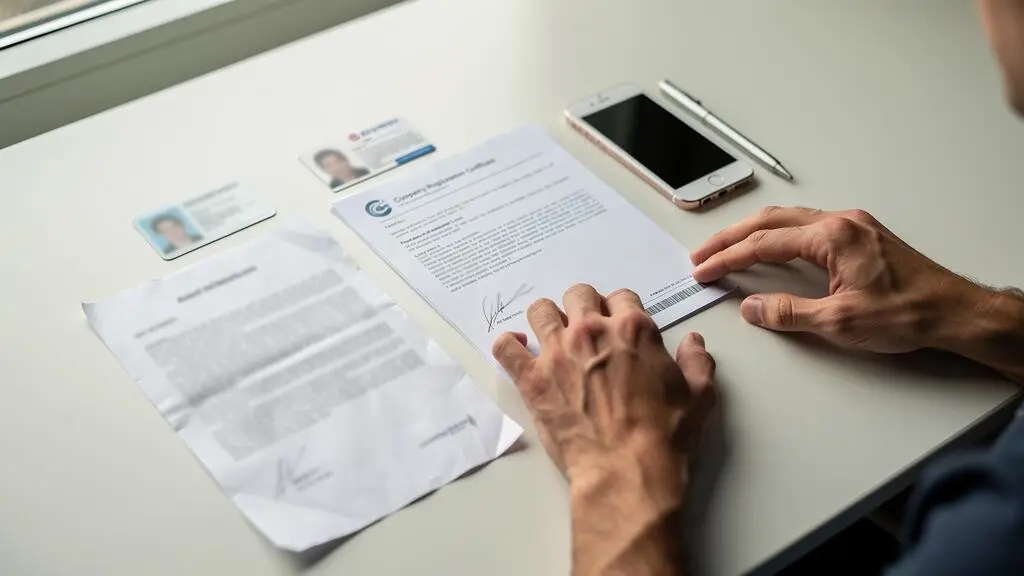
Pour le justificatif de domicile, les banques exigent généralement un document de moins de trois mois. Si vous êtes hébergé, prévoyez une attestation d’hébergement signée, accompagnée de la pièce d’identité de l’hébergeant et d’un justificatif de domicile à son nom. Cette précision évite une relance quasi systématique sur ce point.
Le justificatif d’activité, lui, est délivré par les organismes officiels compétents : l’INSEE attribue le numéro SIREN et émet l’avis de situation au répertoire SIRENE, tandis que l’INPI centralise désormais les formalités des entreprises via le guichet unique. Pour une immatriculation très récente, il peut s’écouler quelques jours entre la déclaration et l’édition de ces justificatifs.
Quels justificatifs spécifiques pour les dirigeants d’entreprise ?
Si vous dirigez une société (SARL, EURL, SAS, SASU, SA) ou une structure associative, la banque va demander des pièces complémentaires destinées à vérifier l’existence juridique de la personne morale et vos pouvoirs de représentation. Ces documents viennent compléter la base commune présentée plus haut.
Pour une société déjà immatriculée, trois pièces structurent le dossier : l’extrait Kbis (ou extrait K pour l’entreprise individuelle commerciale), les statuts signés à jour et, si le dirigeant actuel n’est pas celui désigné dans les statuts, le procès-verbal de nomination. Les banques demandent généralement un extrait Kbis de moins de trois mois, pour s’assurer que les informations publiées restent actuelles.
Les sociétés en cours de création relèvent d’un cas particulier. Pour déposer le capital social, la banque ouvre un compte de dépôt temporaire sur présentation du projet de statuts, de la pièce d’identité des associés et d’un justificatif de domicile du futur siège social. Le compte professionnel définitif ne pourra être activé qu’à réception du Kbis définitif, délivré après immatriculation au registre national des entreprises.
Cas pratique
Clara prépare la création d’une SAS unipersonnelle (SASU) de conseil. Avant immatriculation, elle doit déposer son capital social sur un compte dédié. Elle réunit : sa pièce d’identité, un justificatif de domicile personnel, le projet de statuts signés, l’attestation de dépôt des fonds complétée par la banque et l’adresse du futur siège. Une fois le Kbis définitif reçu, elle transmet celui-ci à sa banque pour transformer le compte de dépôt en compte professionnel pleinement opérationnel.
Les associations loi 1901 suivent une logique proche. La banque demande les statuts signés, le récépissé de déclaration en préfecture, l’extrait de parution au Journal officiel des associations et le procès-verbal désignant les dirigeants habilités à faire fonctionner le compte. Le trésorier et le président sont généralement les signataires désignés.
Quels documents pour les indépendants et auto-entrepreneurs ?
Les indépendants en entreprise individuelle et les micro-entrepreneurs bénéficient d’un dossier allégé par rapport aux sociétés, puisqu’il n’existe ni statuts ni Kbis au sens classique. En revanche, la démonstration de l’existence réelle de l’activité reste indispensable.
Le justificatif central est l’avis de situation au répertoire SIRENE, que vous pouvez télécharger gratuitement sur le site de l’INSEE une fois votre numéro SIREN attribué. Ajoutez à cela votre pièce d’identité, un justificatif de domicile récent et, si l’activité s’exerce à une autre adresse, un justificatif du local professionnel.
Pour les micro-entrepreneurs, un point suscite régulièrement des confusions : l’obligation du compte bancaire. Selon la FAQ officielle du ministère de l’Économie, depuis la loi PACTE du 22 mai 2019, un micro-entrepreneur doit ouvrir un compte bancaire dédié à son activité uniquement si son chiffre d’affaires dépasse 10 000 € pendant deux années civiles consécutives.
L’article L613-10 du Code de la sécurité sociale précise cette obligation : « leur chiffre d’affaires a dépassé pendant deux années civiles consécutives un montant annuel de 10 000 € ». Autrement dit, en dessous de ce seuil légal du compte dédié, un micro-entrepreneur n’a pas l’obligation d’ouvrir un compte bancaire séparé, même si cela reste vivement recommandé pour clarifier la comptabilité et faciliter les déclarations.
Compte dédié ne veut pas dire compte professionnel : au-delà du seuil, l’obligation porte sur un compte séparé des finances personnelles. Il peut s’agir d’un second compte courant classique ou d’un compte de paiement professionnel, souvent moins coûteux qu’un compte professionnel en agence. La fiche pratique du ministère de la Justice précise les contours de cette obligation.
Pour une ouverture entièrement en ligne, le parcours type d’un auto-entrepreneur est aujourd’hui bien balisé. Après avoir choisi son établissement, par exemple en comparant les offres de banques en ligne, néobanques et banques traditionnelles pour savoir quel compte bancaire ouvrir en auto-entrepreneur, il remplit un formulaire d’inscription, téléverse ses pièces justificatives numérisées et procède à une vérification d’identité à distance (parfois par visioconférence ou selfie dynamique).
- Vérifier l’attribution du SIRENTéléchargez votre avis de situation sur le site de l’INSEE dès que votre immatriculation est effective.
- Numériser les pièces de basePièce d’identité recto-verso, justificatif de domicile de moins de trois mois, avis de situation SIRENE, en PDF ou en image nette.
- Remplir le formulaire en ligneRenseignez identité, adresse, activité et coordonnées fiscales. Les informations doivent correspondre exactement à vos justificatifs.
- Procéder à la vérification d’identitéSelfie dynamique, courte visioconférence ou envoi d’une pièce complémentaire selon l’établissement.
- Attendre la validation du dossierSi tout est conforme, le compte est généralement activé en quelques jours ouvrés et un IBAN provisoire ou définitif vous est transmis.
Questions fréquentes sur les pièces justificatives du compte pro
Même avec une liste claire, certaines situations méritent d’être précisées : dossier partiellement complet, délais réels, refus, mobilité bancaire. Voici les réponses aux questions les plus souvent posées.
Peut-on ouvrir un compte pro sans dossier complet ?
En pratique, la banque exige la totalité des pièces avant d’activer réellement le compte. Vous pouvez souvent démarrer la demande en ligne avec les documents disponibles, mais les justificatifs manquants devront être transmis avant la mise à disposition de l’IBAN et des moyens de paiement. Pour les sociétés en cours de création, un compte temporaire peut être ouvert pour le dépôt du capital, puis converti en compte professionnel à réception du Kbis définitif.
Combien de temps prend l’ouverture d’un compte pro ?
Les délais varient fortement selon l’établissement et le type d’ouverture. Une ouverture en ligne pour un auto-entrepreneur peut aboutir en quelques jours ouvrés si le dossier est complet. Pour une société, l’ouverture en agence suppose généralement un rendez-vous puis des vérifications complémentaires, ce qui allonge la durée. La variable la plus déterminante reste la complétude du dossier : chaque pièce manquante déclenche une relance et un délai supplémentaire.
Que faire en cas de refus d’ouverture ?
Si plusieurs banques refusent votre ouverture, vous pouvez saisir la Banque de France dans le cadre du droit au compte. Celle-ci désignera un établissement tenu de vous ouvrir un compte avec les services bancaires de base. Ce dispositif concerne également, sous conditions, les professionnels. Conservez les attestations de refus écrites, elles seront nécessaires pour constituer le dossier.
La mobilité bancaire s’applique-t-elle aux comptes professionnels ?
Le service d’aide à la mobilité bancaire mis en place par la loi Macron concerne principalement les comptes de dépôt des particuliers. Pour les comptes professionnels, le changement d’établissement reste possible mais sans ce dispositif automatisé : il faut organiser soi-même le transfert des virements et prélèvements auprès de ses clients, fournisseurs et administrations. Certains établissements proposent un accompagnement commercial pour simplifier cette bascule.
Un compte courant classique peut-il faire office de compte pro ?
Pour un micro-entrepreneur sous le seuil de 10 000 € de chiffre d’affaires sur deux années consécutives, un second compte courant personnel dédié à l’activité peut suffire à répondre à l’obligation de séparation des flux. En revanche, pour une société (SARL, SAS, SA), un compte spécifiquement professionnel est indispensable, car la personne morale a besoin de son propre titulaire bancaire.
Préparer son dossier en amont reste le meilleur moyen d’ouvrir rapidement son compte et de démarrer son activité sans friction. Identifiez précisément votre statut, listez les pièces correspondantes, vérifiez leur date de validité, puis constituez une version numérique nette pour accélérer les démarches en ligne.
Pour aller plus loin et choisir une offre adaptée à votre statut, prenez le temps de comparer les services inclus (encaissements, moyens de paiement, outils de gestion) plutôt que la seule tarification faciale. Un compte bien choisi dès le départ évite une bascule contraignante quelques mois plus tard.